TPBank
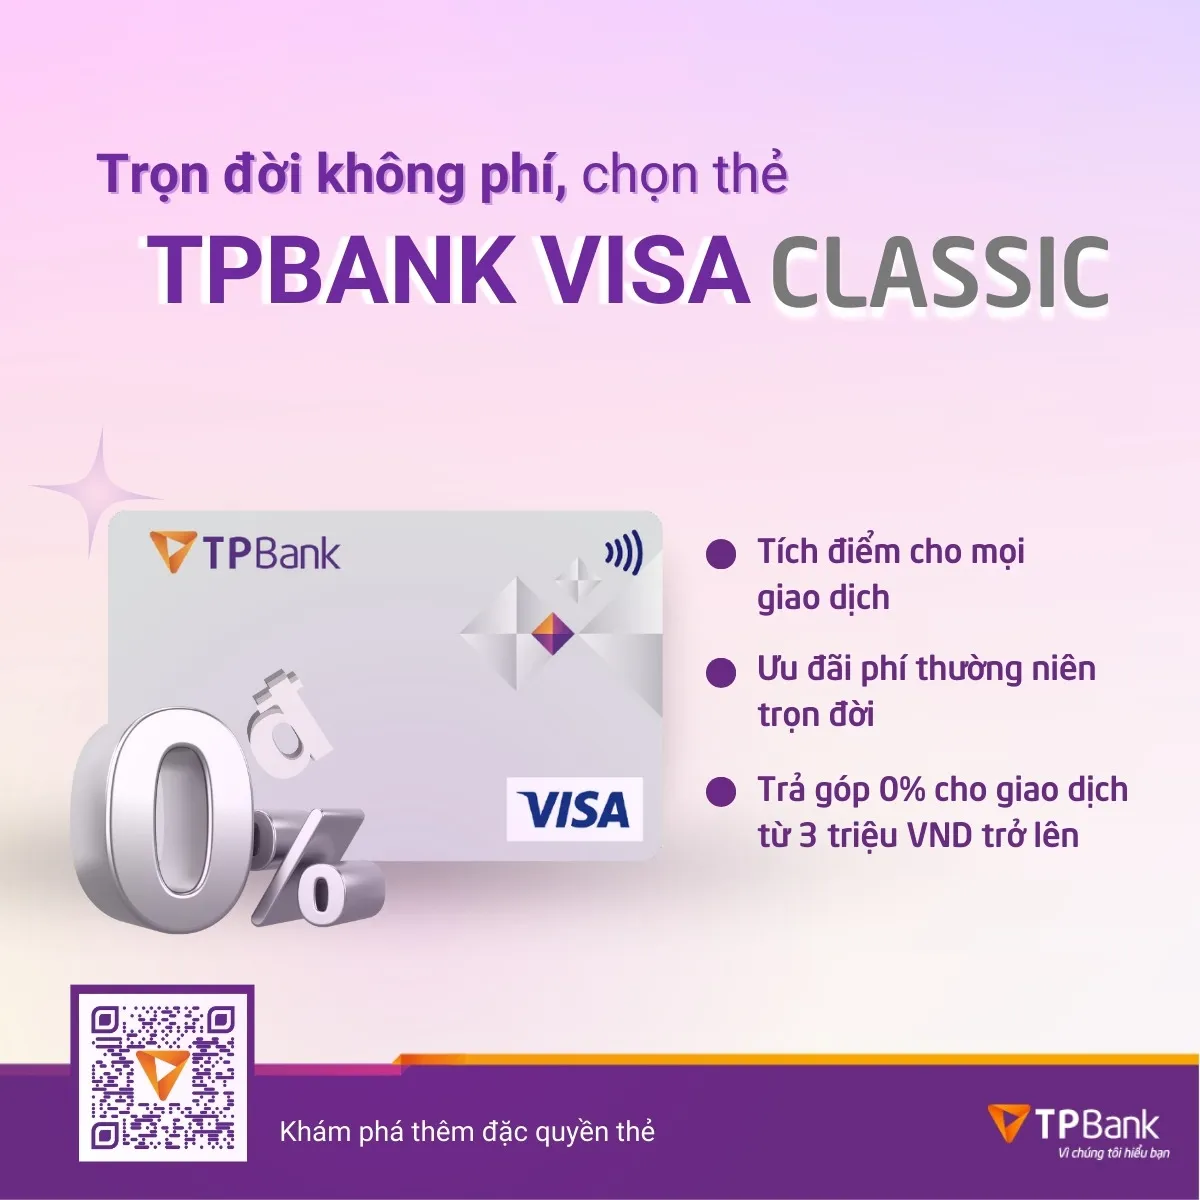
Thẻ tín dụng quốc tế TPBank Visa Classic
Bước đầu tiên vào thế giới thẻ tín dụng, TPBank Visa Classic tích 0,2% mọi chi tiêu và hoàn phí quản lý khi đạt điều kiện, hợp cho sinh viên muốn xây lịch sử tín dụng.
Thông Tin Nhanh
Ưu Điểm Nổi Bật
- Trả góp 0% lãi suất
- Miễn phí thường niên theo điều kiện
- Tích điểm đổi quà hấp dẫn
Tiện ích

Kiểm duyệt nội dung
Nguyễn Quang HuyTPBank Visa Classic: Review Chi Tiết 2026
Thẻ tín dụng đầu tiên của nhiều người đi làm thường vướng ngay ở mức thu nhập tối thiểu, vì nhiều thẻ Visa yêu cầu từ 7-10 triệu đồng/tháng. TPBank Visa Classic hạ mốc này xuống 5 triệu, thu phí thường niên 288.000 đồng/năm và cho làm thẻ ngay trên ứng dụng, một bộ điều kiện vừa đủ dễ để người mới bắt đầu có lịch sử tín dụng.
| Thông tin tóm tắt thẻ TPBank Visa Classic | |
|---|---|
| Hạng thẻ | Classic (Thẻ chuẩn) |
| Phí thường niên | 288.000 VNĐ/năm |
| Ưu đãi chính | Trả góp 0%, tích điểm 0,2% |
| Thu nhập tối thiểu | Từ 5.000.000 VNĐ/tháng |
Thẻ này phù hợp với ai?
Bạn vừa ra trường hoặc mới đi làm một hai năm, lương chuyển khoản quanh 5 triệu đồng và chưa từng có thẻ tín dụng, thì đây là kiểu thẻ để bắt đầu: phí thấp, thủ tục gọn, và quan trọng nhất là bạn bắt đầu có lịch sử trả nợ trên CIC. Dùng đều và trả đúng hạn khoảng 6-12 tháng, hồ sơ tín dụng của bạn đủ tốt để xin nâng hạn mức, đổi lên thẻ Gold hoặc sau này vay mua nhà dễ hơn.
Thẻ cũng hợp với ai đang cần sắm laptop hay điện thoại cho công việc mà không muốn dốc hết tiền một lần. TPBank cho chia khoản đó thành 3-12 tháng không lãi tại đối tác liên kết, và với thu nhập 5 triệu thì đây có lẽ là tính năng bạn dùng nhiều hơn cả tích điểm.
Thẻ không hợp với người đã quen dùng thẻ và mỗi tháng quẹt trên chục triệu: 0,2% của 10 triệu chỉ là 20.000 điểm, trong khi các thẻ hoàn tiền trả lại 1-5% bằng tiền cho cùng khoản chi đó.
Ưu đãi & Đặc quyền nổi bật
Trả góp 0% tại đối tác
Cách dùng đơn giản: thanh toán món hàng bằng thẻ tại chuỗi điện máy, cửa hàng nội thất hoặc trung tâm thương mại có liên kết với TPBank, rồi chọn kỳ hạn từ 3 đến 12 tháng; số tiền được chia đều vào từng kỳ sao kê và không tính lãi. Một chiếc laptop 18 triệu trả góp 0% trong 12 tháng nghĩa là mỗi tháng bạn chỉ phải xoay 1,5 triệu, thay vì dồn cả tháng lương vào một món.
Tích điểm TPBank Points 0,2%
Cứ 1.000 đồng quẹt thẻ được 2 điểm TPBank Points, tức tiêu 5 triệu một tháng thì cuối năm có khoảng 120.000 điểm. Con số đó không đủ để coi tích điểm là lý do mở thẻ, nhưng điểm đổi được voucher mua sắm hoặc cấn thẳng vào phí thường niên trên ứng dụng, nên với người dùng thẻ đều thì phí 288.000 đồng cũng nhẹ đi phần nào.
Hoàn phí thường niên theo điều kiện
Ngoài cách dùng điểm, TPBank còn hoàn lại 288.000 đồng phí nếu tổng chi tiêu trong năm đạt mốc ngân hàng đặt ra, nên trên thực tế đây gần như là thẻ miễn phí thường niên với người dùng thẻ làm phương tiện thanh toán chính. Mốc chi tiêu thay đổi theo từng thời kỳ, lúc mở thẻ bạn hỏi luôn nhân viên con số hiện hành để biết cần tiêu bao nhiêu.
Biểu phí & Lãi suất
Bảng phí của thẻ này không có gì bất ngờ, và con số bạn cần nhớ chỉ có hai: phí thường niên 288.000 đồng (có cơ chế hoàn) và 45 ngày miễn lãi. Khoảng miễn lãi ấy nghĩa là mua đồ đầu kỳ sao kê thì gần một tháng rưỡi sau mới phải trả, vừa đủ để lương tháng sau về, miễn là bạn thanh toán toàn bộ dư nợ chứ không trả mức tối thiểu.
| Loại phí / Lãi suất | Mức phí / Lãi suất |
|---|---|
| Phí thường niên | 288.000 VNĐ/năm |
| Số ngày miễn lãi | Tối đa 45 ngày |
| Lãi suất trong hạn | Theo quy định TPBank |
| Phí rút tiền mặt | Theo quy định ngân hàng |
| Phí chậm thanh toán | Theo quy định ngân hàng |
Biểu phí có thể thay đổi. Xác nhận với TPBank trước khi mở thẻ.
Điều kiện & Thủ tục đăng ký
Điều kiện nhẹ nhất trong các thẻ Visa của TPBank nằm ở thẻ này: lương chuyển khoản từ 5 triệu đồng/tháng là đủ nộp hồ sơ, nên sinh viên mới ra trường hay người làm bán thời gian có lương qua tài khoản đều trong diện xét.
- Công dân Việt Nam hoặc người nước ngoài cư trú hợp pháp, từ 18 đến 60 tuổi.
- Hồ sơ gồm CCCD, hợp đồng lao động và sao kê lương 3 tháng gần nhất.
- Đăng ký trực tuyến trên ứng dụng TPBank, không bắt buộc ra chi nhánh.
Review Ưu điểm - Nhược điểm
Ưu điểm
- Mốc thu nhập 5 triệu đồng/tháng, dễ đạt với người mới đi làm.
- Phí 288.000 đồng/năm và có thể về 0 nếu chi tiêu đủ mốc.
- Trả góp 0% từ 3 đến 12 tháng tại chuỗi điện máy, nội thất liên kết.
- Mở thẻ trên ứng dụng, không cần ra quầy.
Nhược điểm
- Tích điểm 0,2%, gần như không đáng kể so với thẻ hoàn tiền.
- Không có phòng chờ, bảo hiểm du lịch hay ưu đãi ăn uống.
- Hạn mức ban đầu xét theo lương 5 triệu thường không cao, muốn nâng phải dùng tốt 6-12 tháng.
Nhận định từ Thẻ Tốt Nhất
TPBank Visa Classic là thẻ mở để có lịch sử tín dụng, không phải để kiếm ưu đãi. Cái bạn nhận được không nằm ở 0,2% điểm thưởng, mà ở chỗ sau một năm dùng đều và trả đúng hạn, hồ sơ CIC của bạn có một dòng lịch sử sạch, thứ ngân hàng nhìn vào trước tiên khi bạn xin nâng hạn mức hay vay khoản lớn hơn. Đặt kỳ vọng đúng như vậy thì 288.000 đồng phí, vốn có thể được hoàn, là cái giá hợp lý cho một năm tập dùng thẻ.
Khi thu nhập lên 7 triệu, TPBank Visa Gold với hoàn 6% ăn uống là bước lên hạng hợp lý ngay trong TPBank, xa hơn là TPBank Visa Platinum khi thu nhập chạm 10 triệu. Còn nếu ngay từ đầu bạn muốn một thẻ khởi đầu không mất phí, BVBank Visa Joy cũng nhận thu nhập từ 5 triệu, miễn phí thường niên trọn đời và miễn lãi tới 55 ngày, đáng so trực tiếp với thẻ này trước khi quyết định.
Câu hỏi thường gặp
1. Phí thường niên TPBank Visa Classic có được miễn vĩnh viễn không? Không. Phí thu hằng năm, nhưng có hai cách để không mất tiền thật: chi tiêu đủ mốc để được hoàn phí, hoặc lấy điểm TPBank Points cấn vào.
2. Có thể rút tiền mặt từ thẻ này không? Được, tại bất kỳ ATM nào nhận Visa, nhưng đây là cách dùng đắt nhất của thẻ tín dụng: phí rút tính theo phần trăm số tiền và lãi tính từ ngày rút, không có 45 ngày miễn lãi như khi quẹt mua hàng. Nếu cần tiền mặt gấp thì rút được, nhưng nên coi đây là phương án cuối.
3. Hạn mức tín dụng thường là bao nhiêu? Ngân hàng xét theo lương và lịch sử CIC, phổ biến trong khoảng 10-100 triệu đồng với người mở thẻ lần đầu. Sau 6-12 tháng trả đúng hạn, bạn có thể yêu cầu xét nâng hạn mức.
4. Mở thẻ online được không? Được. Toàn bộ hồ sơ nộp qua ứng dụng TPBank, duyệt xong thẻ được gửi về địa chỉ bạn chọn hoặc nhận tại chi nhánh.
5. Tích điểm 0,2% cụ thể là bao nhiêu? Tiêu 1 triệu đồng được 2.000 điểm TPBank Points, tương ứng 0,2% giá trị giao dịch, áp dụng cho mọi loại chi tiêu chứ không phân theo nhóm ngành hàng.
Thẻ Liên Quan


Khám Phá Thẻ TPBank


Đăng: 27/8/2026
•Cập nhật: 30/8/2026