MSB
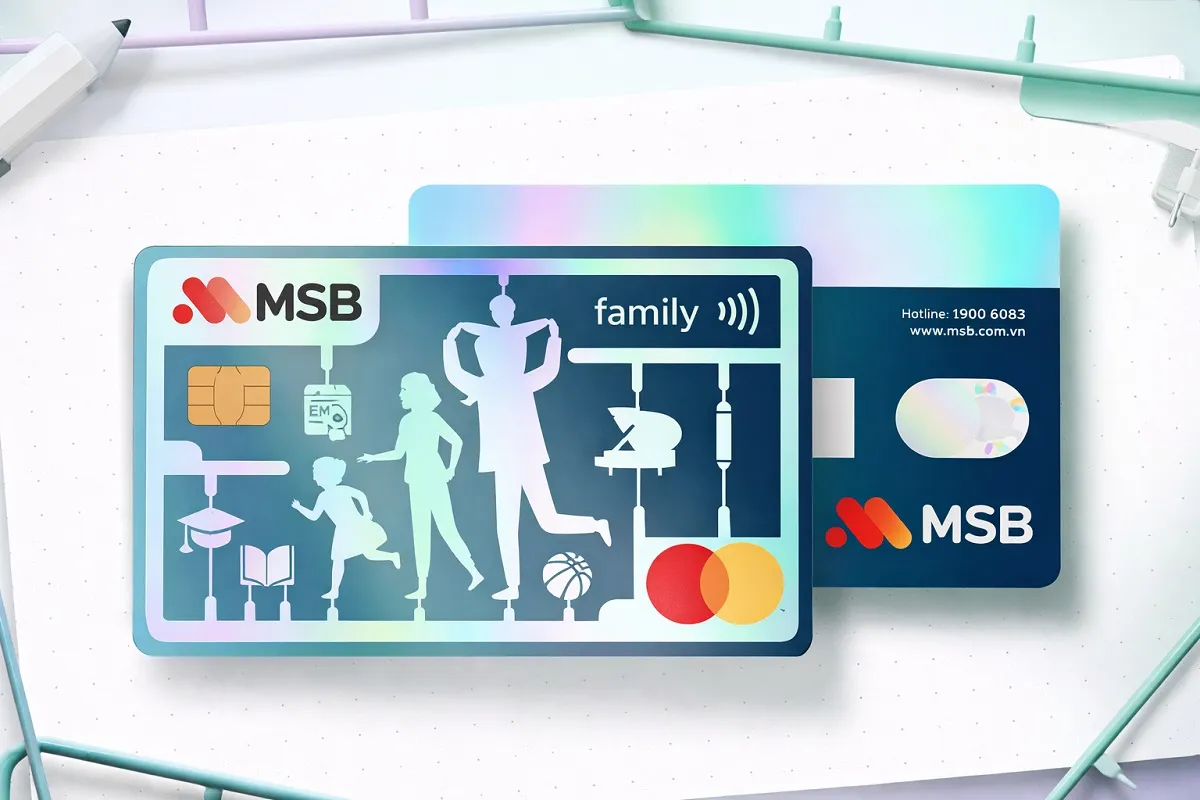
Thẻ tín dụng MSB Mastercard Family
Hoàn tới 30% tiền học, phí gym, yoga, spa khi chi đủ 30 triệu/kỳ, siêu thị chỉ 5%, thẻ tín dụng MSB Mastercard Family hợp với gia đình có con đi học.
Thông Tin Nhanh
Ưu Điểm Nổi Bật
- Hoàn 10-30% giáo dục, gym, spa (tối đa 900K/kỳ)
- Hoàn 5% tại các chuỗi siêu thị, cửa hàng tiện lợi
- Hoàn phí thường niên năm đầu theo điều kiện
Tiện ích

Kiểm duyệt nội dung
Nguyễn Quang HuyThẻ MSB Mastercard Family: Review chi tiết và cập nhật phí 2026
Mức hoàn 30% của thẻ tín dụng MSB Mastercard Family dành cho tiền học, phí tập gym, yoga, spa và các khóa học kỹ năng, nghệ thuật, còn chi tiêu ở siêu thị chỉ được hoàn 5%. Theo thể lệ MSB đang áp dụng, mức 30% chỉ mở ra khi tổng chi tiêu qua thẻ trong kỳ sao kê từ 30 triệu đồng, còn dưới mức đó tỷ lệ giảm dần, nên Thẻ Tốt Nhất tính số tiền một gia đình thực nhận theo từng bậc thay vì lấy con số 30% làm mốc.
| Thông tin nhanh về thẻ MSB Mastercard Family | |
|---|---|
| Mạng thẻ | Mastercard |
| Phí thường niên | 899.000 VNĐ/năm (hoàn phí năm đầu khi chi từ 2 triệu VNĐ trong 30 ngày đầu) |
| Ưu đãi chính | Hoàn 10-30% giáo dục, thể thao, làm đẹp; 5% siêu thị; tối đa 900.000 VNĐ/kỳ sao kê |
| Thu nhập tối thiểu | Lương chuyển khoản từ 15 triệu VNĐ/tháng |
Thẻ này phù hợp với ai?
Những gia đình được lợi nhất từ thẻ là nơi tiền học của con, phí tập luyện và chi tiêu chung của cả nhà đều đi qua một thẻ:
- Phụ huynh trả tiền học cho con bằng thẻ hằng tháng, từ học phí ở trường, tiền nhà trẻ đến lớp ngoại ngữ, năng khiếu. Đây là nhóm chi đều đặn nhất trong danh mục ưu đãi, nên dễ chạm mức hoàn tối đa của kỳ hơn những khoản chi lúc có lúc không.
- Người tập gym, yoga hay đi spa định kỳ. Phí hội viên phòng tập và gói liệu trình spa đều thuộc danh mục được hoàn, nên nếu bạn vốn đã quẹt thẻ cho những khoản này thì tiền hoàn đến mà không phải đổi thói quen chi tiêu.
- Hai vợ chồng cùng dùng chung một hạn mức, người chồng hoặc vợ cầm thẻ phụ. Gom tiền chợ, tiền xăng, hóa đơn của cả nhà về một sao kê giúp tổng chi dễ vượt mốc 10 triệu hay 30 triệu đồng, và khi đó tỷ lệ hoàn cho các khoản học hành, tập luyện cũng tăng theo.
Còn nếu bạn cần một thẻ chủ yếu để hoàn tiền đi chợ, mức 5% ở siêu thị chỉ là phần phụ của Family và không đủ lý do để mở thẻ, khi không ít thẻ hoàn tiền khác cho mức tương đương với phí thường niên thấp hơn.
Ưu đãi & Đặc quyền nổi bật
Con số 30% trên quảng cáo chỉ là bậc cao nhất trong bảng hoàn tiền ba bậc của thẻ, nên phần này đáng đọc kỹ hơn cả trả góp hay ưu đãi phí.
Hoàn tiền đến 30% cho chi tiêu chăm sóc gia đình
Theo thể lệ MSB áp dụng từ tháng 1/2025, các giao dịch được hoàn tiền chia thành bốn nhóm:
- Giáo dục, sách báo: trường học, trung tâm đào tạo, nhà trẻ và cửa hàng sách báo.
- Rèn luyện sức khỏe: phòng gym, yoga, fitness và spa.
- Kỹ năng, nghệ thuật: khóa học kỹ năng, nghệ thuật, triển lãm, bảo tàng.
- Siêu thị: chỉ tính 19 chuỗi gồm Bách Hóa Xanh, WinMart, WinMart+, Co.opmart, Lotte Mart, Big C, GO!, AEON, Mega Market, Emart, 7-Eleven, Circle K, FamilyMart, Satramart, Fujimart, Robins, Kohnan, Homefarm, Sakuko.
Với phần lớn gia đình, thứ quyết định số tiền nhận về là mức hoàn tối đa của từng bậc chứ không phải tỷ lệ phần trăm, vì chỉ 3-5 triệu đồng chi cho các nhóm trên là đã chạm mức này ở bậc nào cũng vậy. Bậc được xét theo tổng chi tiêu của cả kỳ sao kê:
| Tổng chi tiêu qua thẻ trong kỳ sao kê | Giáo dục, sức khỏe, kỹ năng | Siêu thị | Hoàn tối đa mỗi kỳ |
|---|---|---|---|
| Từ 30 triệu VNĐ | 30% | 5% | 900.000 VNĐ |
| Từ 10 đến dưới 30 triệu VNĐ | 20% | 5% | 700.000 VNĐ |
| Dưới 10 triệu VNĐ | 10% | 5% | 500.000 VNĐ |
Tiền hoàn được tính bằng điểm, mỗi điểm bằng 1 đồng, và bạn chỉ đổi được khi đã tích từ 500.000 điểm trở lên, theo các mốc 500.000, 700.000 hoặc 900.000 điểm. Chi tiêu của thẻ phụ cũng được tích điểm nhưng chỉ chủ thẻ chính mới đổi được, còn giao dịch trả góp, rút tiền mặt và giao dịch đã hoàn, hủy thì không được tính.
Ví dụ thực tế: kỳ này cả nhà chỉ quẹt 8 triệu đồng, trong đó 3 triệu đồng là tiền học thêm của con và phí phòng tập. Tổng chi chưa tới 10 triệu đồng nên tỷ lệ chỉ là 10%, tức 300.000 điểm, và vì chưa đủ mốc 500.000 điểm nên bạn phải chờ thêm điểm của kỳ sau mới đổi được.
Trả góp linh hoạt 0% lãi suất
Khi mua tủ lạnh, máy giặt hay laptop cho con, bạn có thể chia khoản thanh toán thành tối đa 12 kỳ, với lãi suất 0% tại các đối tác như Samsung, Nguyễn Kim, FPT Shop, CellphoneS. Giao dịch trả góp 0% không được tích điểm hoàn tiền, nhưng đồ điện máy vốn không nằm trong danh mục ưu đãi nên bạn cũng không mất gì khi chọn trả góp.
Miễn phí thường niên có điều kiện
Phí thường niên 899.000 đồng được hoàn ở năm đầu nếu trong 30 ngày kể từ ngày kích hoạt bạn chi từ 2 triệu đồng, mức mà một lần đi siêu thị cuối tuần cộng tiền học thêm của con là đạt. Từ năm thứ hai, điều kiện khó hơn nhiều: tổng chi năm trước từ 150 triệu đồng thì được hoàn một nửa, từ 250 triệu đồng mới được hoàn toàn bộ. Tính ra phải quẹt trung bình khoảng 21 triệu đồng mỗi tháng thì thẻ mới hoàn toàn miễn phí, nên với gia đình chi ít hơn, khoản 899.000 đồng hoặc một nửa của nó là chi phí thật cần trừ vào tiền hoàn.
Biểu phí & Lãi suất
Với một thẻ dùng cho cả nhà, khoản dễ bị bỏ quên là phí của thẻ phụ: mỗi thẻ 399.000 đồng/năm, thêm 300.000 đồng phí phát hành nếu là thẻ vật lý, nên cấp thẻ phụ cho vợ hoặc chồng thì nhớ cộng khoản này khi tính lời lỗ. Lãi suất 3%/tháng thấp hơn Visa Online hay mDigi của MSB nhưng vẫn là 36%/năm, còn phí chuyển đổi ngoại tệ 3% khiến thẻ không hợp để đóng học phí hay mua sắm ở nước ngoài.
| Loại phí / Lãi suất | Mức áp dụng |
|---|---|
| Phí phát hành thẻ vật lý | Không thu với thẻ chính đầu tiên; 300.000 VNĐ cho thẻ phụ hoặc thẻ chính thứ hai trở lên |
| Phí thường niên thẻ chính | 899.000 VNĐ/năm (hoàn năm đầu khi chi từ 2 triệu VNĐ trong 30 ngày đầu; năm sau hoàn 50% nếu năm trước chi từ 150 triệu VNĐ, hoàn 100% nếu từ 250 triệu VNĐ) |
| Phí thường niên thẻ phụ | 399.000 VNĐ/năm |
| Lãi suất chi tiêu và rút tiền mặt | 3%/tháng |
| Lãi suất quá hạn | 145% lãi suất chi tiêu trong hạn |
| Phí rút tiền mặt | 4% số tiền rút (tối thiểu 50.000 VNĐ) |
| Phí chuyển đổi ngoại tệ | 3% giá trị giao dịch |
| Phí trả chậm | 5% số tiền thanh toán tối thiểu (tối thiểu 200.000 VNĐ) |
| Phí thay thẻ bị mất | 199.000 VNĐ |
| Phí đóng thẻ trước hạn | 300.000 VNĐ (khi đóng thẻ trong 12 tháng đầu kể từ ngày kích hoạt) |
| Phí SMS biến động số dư | 8.000 VNĐ/tháng |
| Số ngày miễn lãi | Tối đa 45 ngày |
Biểu phí trên lấy theo bảng lãi suất, phí thẻ tín dụng MSB hiệu lực từ ngày 21/10/2026; phí rút tiền mặt, phí thường niên và phí trả chậm không chịu VAT, các khoản còn lại chưa gồm VAT. MSB có thể điều chỉnh theo từng thời kỳ, nên hãy hỏi lại tổng đài 1900 6083 trước khi đăng ký.
Điều kiện & Thủ tục đăng ký
Thẻ Family yêu cầu lương chuyển khoản từ 15 triệu đồng/tháng, gấp ba thẻ MSB Visa Online cùng ngân hàng, đổi lại hạn mức được cấp tối thiểu 50 triệu đồng, đủ để trả những kỳ học phí lớn mà không lo hết hạn mức.
- Độ tuổi: từ đủ 18 đến 65 tuổi.
- Quốc tịch: công dân Việt Nam.
- Thu nhập: lương chuyển khoản từ 15 triệu đồng/tháng.
- Nơi cư trú: có hộ khẩu hoặc tạm trú tại tỉnh, thành phố có trụ sở MSB.
Hồ sơ gồm đơn đăng ký phát hành thẻ theo mẫu của MSB, CCCD hoặc hộ chiếu, và giấy tờ chứng minh thu nhập. MSB cũng xét cấp thẻ dựa trên tài sản đảm bảo, nên nếu lương chưa đủ mốc, bạn có thể hỏi chi nhánh về hình thức mở thẻ này.
Review Ưu điểm - Nhược điểm
Tỷ lệ 30% của Family cao nhất trong các thẻ hoàn tiền cho giáo dục mà Thẻ Tốt Nhất đã review, nhưng mức hoàn tối đa mỗi kỳ chỉ ở mức trung bình và phải chi lớn mới nhận đủ.
Ưu điểm
- Tỷ lệ hoàn 10-30% cho học phí, tiền học thêm, phí gym, spa, những khoản nhiều gia đình vẫn trả đều mỗi tháng.
- Mức hoàn tối đa đạt được với số tiền chi không lớn, từ 3 triệu đồng ở bậc cao nhất đến 5 triệu đồng ở bậc thấp nhất.
- Siêu thị và cửa hàng tiện lợi quen thuộc như WinMart, Co.opmart, Bách Hóa Xanh, Circle K vẫn được hoàn 5%.
- Hạn mức tối thiểu 50 triệu đồng, cùng tối đa 3 thẻ phụ để cả nhà dùng chung.
Nhược điểm
- Mức 30% cần tổng chi từ 30 triệu đồng mỗi kỳ, nên phần lớn gia đình thực tế nhận 10% hoặc 20%.
- Mức hoàn tối đa tính riêng từng kỳ sao kê, điểm vượt mức của kỳ nào thì mất luôn chứ không cộng dồn sang kỳ sau.
- Năm thứ hai phải chi từ 250 triệu đồng mới được hoàn toàn bộ phí 899.000 đồng.
- Thu nhập từ 15 triệu đồng/tháng, cao hơn nhiều thẻ hoàn tiền phổ thông.
Nhận định từ Thẻ Tốt Nhất
Một gia đình có con đi học thêm và một người tập gym dễ chi khoảng 3-4 triệu đồng mỗi tháng cho những khoản này, và với MSB Mastercard Family, chừng đó đã gần đủ để nhận mức hoàn tối đa khi tổng chi của kỳ từ 10 triệu đồng trở lên. Vì vậy số tiền về tay phụ thuộc chủ yếu vào việc cả nhà quẹt bao nhiêu qua thẻ: một gia đình chi đều 15 triệu đồng mỗi tháng sẽ nhận 700.000 đồng mỗi kỳ, và sau khi trừ một nửa phí thường niên năm thứ hai vẫn còn gần 8 triệu đồng một năm.
Cách tính theo kỳ lại bất lợi cho nhà có khoản học phí lớn đóng theo học kỳ, vì đóng 20 triệu đồng trong một kỳ sao kê cũng chỉ được hoàn tối đa 900.000 đồng. Với nhu cầu đó, OCB JCB Gold chỉ hoàn 15% cho giáo dục nhưng trả tối đa tới 1,5 triệu đồng mỗi tháng, lại có phí thường niên 399.000 đồng và chỉ yêu cầu thu nhập từ 7 triệu đồng, nên tháng nào đóng học phí hàng chục triệu thì thẻ đó trả lại nhiều hơn dù tỷ lệ chỉ bằng một nửa.
Family hợp nhất với gia đình đã quen trả mọi khoản bằng thẻ và có nhiều khoản chi nhỏ đều đặn cho việc học, việc tập luyện của cả nhà. Riêng chuyện đóng tiền học, bạn nên hỏi trường và trung tâm của con xem có nhận quẹt thẻ trực tiếp không, vì đóng qua ví điện tử hay cổng thanh toán trung gian thì giao dịch có thể mang mã ngành khác và không được tính vào nhóm giáo dục.
Câu hỏi thường gặp
1. Làm thế nào để được hoàn 10,8 triệu đồng mỗi năm? Bạn cần nhận mức tối đa 900.000 đồng ở cả 12 kỳ sao kê, nghĩa là tháng nào tổng chi qua thẻ cũng từ 30 triệu đồng và trong đó có ít nhất 3 triệu đồng thuộc nhóm giáo dục, sức khỏe, kỹ năng. Tính ra cả năm thẻ phải quẹt khoảng 360 triệu đồng, nên con số 10,8 triệu đồng chỉ dành cho những gia đình chi rất lớn qua thẻ, và với họ thì phí thường niên năm sau cũng được hoàn toàn bộ.
2. Tiền hoàn lại sẽ được trả như thế nào? MSB cộng điểm vào tài khoản 3 ngày làm việc sau ngày sao kê. Khi số điểm đạt một trong các mốc đổi, chủ thẻ chính vào ứng dụng của MSB để yêu cầu chuyển thành tiền hoàn vào hạn mức thẻ, và ngân hàng báo kết quả qua tin nhắn hoặc email trong vòng một ngày làm việc. Điểm không dùng tới sẽ mất giá trị sau 12 tháng, hoặc ngay khi thẻ chính bị đóng.
3. Thẻ MSB Family có dùng để mua sắm ở nơi khác ngoài siêu thị không? Có. Ngoài các nhóm được hoàn, những khoản bạn quẹt cho ăn uống, đổ xăng hay mua sắm vẫn được cộng vào tổng chi của kỳ để xét bậc 10%, 20% hay 30%, nên dùng thẻ cho cả những khoản này vẫn có ích dù chúng không được hoàn tiền.
4. Phí thường niên 899.000 VNĐ có đắt không? So với các thẻ hoàn tiền cùng mức thu nhập yêu cầu, 899.000 đồng không thấp nhưng cũng không bất thường. Chỉ hai kỳ nhận đủ mức hoàn ở bậc thấp nhất đã vượt khoản phí này, nên phí chỉ thành gánh nặng nếu nhà bạn hiếm khi trả tiền học hay phí tập luyện bằng thẻ.
5. Có thể mở thẻ phụ cho người thân không? Có, mỗi thẻ chính mở được tối đa 3 thẻ phụ và mọi giao dịch của chúng nằm chung một sao kê với thẻ chính. Nếu người thân có thu nhập riêng và nhu cầu khác hẳn, mở cho họ một thẻ chính của ngân hàng MSB có khi lợi hơn, vì khi đó họ tự đổi được điểm của mình.
Thẻ Liên Quan


Khám Phá Thẻ MSB


Đăng: 16/11/2026
•Cập nhật: 17/11/2026